AI算力产业持续爆发,高速光模块需求景气度居高不下,上游核心设备厂商迎来资本赛道升级契机。7月31日,深交所上市委将召开2026年第48次审议会议,对苏州猎奇智能设备股份有限公司(简称“猎奇智能”)创业板IPO申请进行审核。作为国内光模块智能制造装备细分领域的核心企业,猎奇智能本次IPO拟募集资金9.1341亿元,由国泰海通证券独家保荐。在行业高景气周期下,公司营收规模持续扩张,但净利润增长近乎停滞,凸显典型的“增收不增利”特征,成为本次IPO上会最核心的市场关注点与合规问询隐患。
深耕设备赛道,卡位高端算力
据招股书披露,猎奇智能主营光通信、半导体、汽车自动化领域智能生产装备的研发、生产与销售,是国内少数可配套高速光模块量产的智能制造设备供应商。公司产品全面覆盖光模块封装、贴片、精密耦合、老化测试等全流程核心工序,贯穿光模块生产关键环节,能够为下游厂商提供一体化智能装备解决方案。
伴随全球算力基础设施持续扩容,800G、1.6T高速光模块进入规模化落地周期。猎奇智能核心设备可完全适配高端高速光模块的生产工艺要求,深度切入国内外头部光模块厂商供应链,在数通高速光模块设备细分赛道具备显著的技术与市场竞争力。同时,公司依托光通信设备积累的自动化研发与制造能力,持续向半导体、汽车智能装备领域延伸,不断丰富产品矩阵,拓宽下游应用场景与盈利边界。
营收稳步扩容,盈利增长遇阻
梳理报告期财务数据,猎奇智能营收规模持续走高,但盈利增长动能显著弱化,业绩增长结构性短板凸显。2023年至2025年,公司营业收入分别为2.89亿元、5.43亿元、6.98亿元;对应归母净利润为8160.46万元、1.81亿元、1.82亿元,业绩增长节奏出现明显分化。
从增速维度来看,公司2024年迎来业绩高光,营收同比大增87.74%,净利润实现翻倍式增长。但2025年增长态势明显承压,营收同比增速回落至28.52%,净利润仅新增157.35万元,增长近乎停滞,“增收不增利”特征十分突出。结合行业现状分析,下游市场竞争加剧、产品结构迭代调整、原材料价格波动、人力及研发成本抬升等多重因素,持续压缩公司利润空间,导致营收规模与盈利水平增长脱节。
技术研发层面,公司始终保持稳定的高投入节奏,保障产品技术迭代能力。报告期内,公司研发费用率持续稳定在8%以上,各年度研发投入占营收比例分别为8.52%、8.28%、8.35%。持续的研发投入,主要用于高精度耦合设备、智能贴片设备的技术升级,适配高速光模块、硅光模块的新工艺、新产能需求,夯实公司核心技术壁垒。
值得关注的是,上市报告期内公司持续实施现金分红。2023年至2025年,公司累计分红达6200万元,各年度分红金额分别为1200万元、1500万元、3500万元,上市前夕分红力度逐年加大。持续大额分红的同时,本次IPO拟募资补充流动资金,也引发市场对公司资金规划合理性、募资必要性的讨论。
募资落地九亿,产能研发双升
本次创业板IPO,猎奇智能拟合计募资9.1341亿元,资金用途聚焦产能扩容、技术研发、资金补充三大核心方向,贴合公司主营业务发展与长期战略布局。
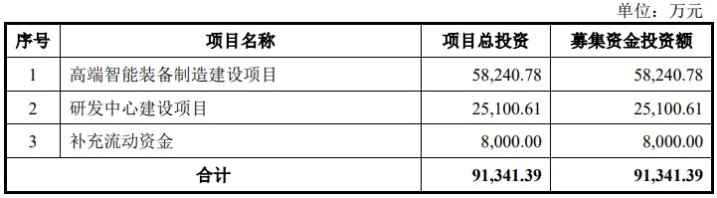
具体来看,本次募资最大投向为高端智能装备制造建设项目,拟投入资金5.82亿元,用于扩充光通信、半导体智能装备产能,匹配下游持续增长的订单需求;其次为研发中心建设项目,投入2.51亿元,用于搭建专业化研发平台、引进核心技术人才,攻坚高端光学耦合、自动化生产设备等前沿技术;剩余8000万元募集资金将用于补充公司流动资金,优化财务结构、缓解经营周转压力。
暗藏多重隐患,成长仍存考验
除盈利增长乏力的核心问题外,猎奇智能本次IPO仍存在多项经营风险待监管与市场核验。客户结构高度集中是公司首要经营隐患,公司深度绑定国内头部光模块企业,前五大客户营收占比长期偏高,下游客户的资本开支节奏、采购策略调整,将直接影响公司订单体量与营收稳定性。同时,海外高端设备厂商技术壁垒高、专利布局完善,行业专利竞争与技术摩擦持续存在,为公司后续国际化发展与产品迭代带来不确定性。
从行业周期来看,全球AI算力建设持续推进,高速光模块行业仍处于高景气周期,上游设备厂商具备持续受益的行业基础。但对于猎奇智能而言,如何打破“增收不增利”的盈利困局、优化客户结构、控制成本费用、将行业红利转化为实实在在的利润增长,是其闯关创业板、实现长期稳健发展的核心考题。本次IPO上会审议结果,也将成为检验公司成长性与合规性的关键节点。
记者:张嘉怡
财经研究员:邓晓蕾
泓川证券提示:文章来自网络,不代表本站观点。